Domain deckungsverhaeltnis.de kaufen?
Wir ziehen mit dem Projekt
deckungsverhaeltnis.de um.
Sind Sie am Kauf der Domain
deckungsverhaeltnis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deckungsverhaeltnis.de kaufen?
Was ist der Unterschied zwischen einem Mikroprozessor, einem Mikrocontroller und einem Signalprozessor?
Ein Mikroprozessor ist eine zentrale Verarbeitungseinheit (CPU) eines Computersystems, die für die Ausführung von Programmen zuständig ist. Ein Mikrocontroller ist eine integrierte Schaltung, die neben einem Mikroprozessor auch Speicher, Ein- und Ausgabeports und andere Peripheriegeräte enthält und in eingebetteten Systemen verwendet wird. Ein Signalprozessor ist eine spezialisierte Art von Mikrocontroller, der für die Verarbeitung von analogen oder digitalen Signalen optimiert ist, wie zum Beispiel in der Audiotechnik oder der Bildverarbeitung. **
Wie beeinflusst der Auftragswert die Rentabilität eines Unternehmens in Bezug auf Kosten, Umsatz und Gewinn?
Der Auftragswert beeinflusst die Rentabilität eines Unternehmens, da er die Höhe der Umsatzerlöse bestimmt. Ein höherer Auftragswert führt zu höheren Umsatzerlösen, was die Rentabilität positiv beeinflusst. Gleichzeitig können jedoch auch die Kosten steigen, um den höheren Auftragswert zu bewältigen, was die Rentabilität negativ beeinflussen kann. Letztendlich hängt die Rentabilität eines Unternehmens vom Verhältnis zwischen Auftragswert, Kosten und Umsatz ab, das sich auf den Gewinn auswirkt. **
Ähnliche Suchbegriffe für Signalprozessor
Top-Angebote
Produkte zum Begriff Signalprozessor:
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
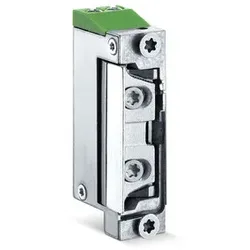
Elektro-Türöffner, mit Signalprozessor, A5010-E AC/DC, DL-RGEZE Türrahmen Elektro-Türöffner, Modell: A5010--E, Ausführung: mit Signalprozessor, Bauform: symmetrisch, DIN-Richtung: DIN Links-Rechts, Einbaulage: senkrecht, Waagerecht, Entriegelung: mechanisch, Funktion: Arbeitsstrom, Eigenschaft: mit bipolarer EMV Schutzdiode, mit Doppelspulentechnik, Befestigungsart: Zum Anschrauben, Verstellbereich Falle: 3 mm, Spannungsart: AC/DC, Spannung Momentkontakt min.: 8 V, Spannung Momentkontakt max.: 28 V, Dauerstromfest DC min.: 8 V, Dauerstromfest DC max.: 28 V, Stromanschluss: klemmbar, Stromart: AC/DC, Stromaufnahme bei 8-11 V: 200 mA, Stromaufnahme bei 11-24 V: 50 mA, Aufbruchfestigkeit: 5000 N, Falleneingrifftiefe: 6 mm, Türart: Abschlusstür, Türausprägung: Türe gefälzt, Türe stumpf, Türflügelanzahl: einflügelig, zweiflügelig, Rahmenwerkstoff: Holz, Aluminium, stahl188,78 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels, Taschenbuch von Seyffert Rudolf, VS Verlag für Sozialwissenschaften, 978-3-322-98056-4Umsatz, Kosten, Spannen Und Gewinn Des Einzelhandels, Taschenbuch Von Seyffert Rudolf, Vs Verlag Für Sozialwissenschaften, 978-3-322-98056-4, Seitenanzahl: 11154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels, Taschenbuch von Edmund Sundhoff, VS Verlag für Sozialwissenschaften, 978-3-322-98108-0Umsatz, Kosten, Spannen Und Gewinn Des Einzelhandels, Taschenbuch Von Edmund Sundhoff, Vs Verlag Für Sozialwissenschaften, 978-3-322-98108-0, Seitenanzahl: 12754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Eigenkapital gleich Gewinn?
Nein, Eigenkapital ist nicht dasselbe wie Gewinn. Eigenkapital ist der Betrag, den die Eigentümer eines Unternehmens in das Unternehmen investiert haben, während der Gewinn der Betrag ist, den das Unternehmen nach Abzug aller Kosten und Ausgaben erzielt hat. Gewinn ist also das Ergebnis der Geschäftstätigkeit eines Unternehmens, während Eigenkapital die finanzielle Beteiligung der Eigentümer am Unternehmen darstellt. Ein Unternehmen kann Gewinn erzielen, ohne dass sich das Eigenkapital ändert, da Gewinne reinvestiert oder ausgeschüttet werden können. Es ist wichtig, zwischen Eigenkapital und Gewinn zu unterscheiden, da sie unterschiedliche finanzielle Kennzahlen darstellen und verschiedene Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegeln. **
-
Ist der Gewinn Eigenkapital?
Ist der Gewinn Eigenkapital? Diese Frage bezieht sich darauf, ob der erzielte Gewinn eines Unternehmens als Eigenkapital betrachtet werden kann. Eigenkapital ist im Wesentlichen das Geld, das von den Eigentümern oder Aktionären eines Unternehmens eingebracht wird, um das Unternehmen zu finanzieren. Der Gewinn eines Unternehmens kann entweder als Eigenkapital oder als Fremdkapital betrachtet werden, je nachdem, wie er verwendet wird. Wenn der Gewinn reinvestiert wird, um das Unternehmen zu stärken oder zu erweitern, kann er als Eigenkapital betrachtet werden. Wenn der Gewinn jedoch als Dividenden an die Aktionäre ausgeschüttet wird, handelt es sich um eine Auszahlung von Eigenkapital. Letztendlich hängt die Frage, ob der Gewinn als Eigenkapital betrachtet wird, davon ab, wie er im Unternehmen verwendet wird und welchen Zweck er erfüllt. **
-
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **
-
Wie kann man den Umsatz und gegebenenfalls den Gewinn aus der Bilanz ablesen?
Der Umsatz eines Unternehmens kann aus der Gewinn- und Verlustrechnung (GuV) abgelesen werden. Dort wird der Umsatz als Ertragsposten ausgewiesen. Der Gewinn kann aus der GuV ebenfalls abgelesen werden, indem man den Umsatz um alle Kosten und Aufwendungen, wie zum Beispiel Materialkosten, Personalkosten und Steuern, bereinigt. Der verbleibende Betrag ist dann der Gewinn. **


Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
Top-Angebote
Produkte zum Begriff Signalprozessor:
-
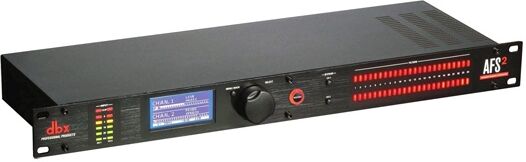
DBX Professional DBX AFS2 Digital SignalprozessorDBX AFS2 Digital Signalprozessor Mit dem AFS2 werden Rückkopplungen wirkungsvoll unterdrückt, ohne dabei den Klang zu verändern. Bei Konzerten und Live-Produktionen ist er ein unverzichtbares Hilfsmittel. Der AFS2 hat einen äußerst schnellen Algorithmus zur Erkennung von Rückkopplungen. Treten Rückkopplungen auf, greift der Algorithmus korrigierend ein. Extrem schmale Notch-Filter werden gesetzt (bis zu 1/80 einer Oktave) und so unerwünschte Feedback-Frequenzen entfernt. Da nur ein Bruchteil des Frequenzspektrums bearbeitet wird, ist eine Veränderung des Klangs kaum hörbar. Der AFS2 arbeitet in zwei Betriebsarten: Im Fixed-Modus werden für Frequenzen, die Feedback verursachen, Filter gesetzt. Einmal zugeordnet, bleiben die Einstellungen erhalten und werden gespeichert. Für Gesang und Musik gibt es entsprechende Presets. Im Live-Modus wird das Audio-Signal in Echtzeit analysiert, Rückkopplungen erkannt und entfernt. Besonders bei Konzerten und Präsentationen ist dieser Modus hilfreich. Wenn beispielsweise Sänger ihre Position ändern, tauchen ständig neue Feedback-Frequenzen auf. Alle Filterzuordnungen werden laufend aktualisiert und nicht mehr benötigte über die Filter Lift-Funktion automatisch entfernt. Die Bedienung des AFS2 ist sehr benutzerfreundlich. Sie erfolgt über Taster und einen komfortablen Drehregler. Alle Einstellungen werden im LCD-Display angezeigt. In wenigen Schritten lässt sich mit der Wizard-Funktion das Gerät konfigurieren. Der AFS2 kann aber auch vollständig manuell eingestellt werden. Features Äußerst schneller Algorithmus zur Erkennung von Rückkopplungen Extrem schmale Notch-Filter entfernen einen Bruchteil des Frequenzspektrums, so dass eine Veränderung des Klangs kaum hörbar ist 24 programmierbare Filter pro Kanal Übersichtliche Anzeige der gesetzten Notch-Filter - 24 LEDs pro Kanal Einfache Bedienung und Setup-Assistent zum Einstellen des Geräts Technische Daten Number of Inputs: 2 Input Connectors: Female XLR and 1/4” TRS Input Type: Electronically balanced/unbalanced, RF filtered Input Impedance: Balanced 50kΩ, Unbalanced 25kΩ Max input line level: +20 dBu CMRR: > 40dB, typically >55dB @ 1kHz Number of Outputs: 2 Output Connectors: Male XLR and 1/4” TRS Output Type: Electronically balanced/unbalanced, RF filtered Output Impedance: Balanced >120 Ω, Unbalanced >60 Ω Max Output Level: +20 dBu A/D Converter: dbx Type IV™ Conversion System A/D Dynamic Range: >113 dB A-weighted, >110 dB unweighted, 22kHz BW Type IV Dynamic Range: >119 dB, A-weighted, 22kHz BW; >117 dB, unweighted, 22kHz BW A/D Conversion: 24-bit Sample Rate: 48kHz D/A Dynamic Range: 112 dB A-weighted, 109 dB unweighted D/A Conversion: 24-bit Dynamic Range: 109 dB A-weighted, 106 dB unweighted, 22kHz BW THD+Noise: 0.003% typical at +4 dBu, 1 kHz Frequency Response: 20Hz – 20kHz, +/- 0.5dB Interchannel Crosstalk: >80 dB typical Crosstalk input to output: >80 dB Operating Voltage: 100-120VAC 50/60 Hz - EU: 220-240 VAC 50/60 Hz Power Consumption: 9 W Dimensions:...398,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektro-Türöffner, mit Signalprozessor, A5010-E AC/DC, DL-RGEZE Türrahmen Elektro-Türöffner, Modell: A5010--E, Ausführung: mit Signalprozessor, Bauform: symmetrisch, DIN-Richtung: DIN Links-Rechts, Einbaulage: senkrecht, Waagerecht, Entriegelung: mechanisch, Funktion: Arbeitsstrom, Eigenschaft: mit bipolarer EMV Schutzdiode, mit Doppelspulentechnik, Befestigungsart: Zum Anschrauben, Verstellbereich Falle: 3 mm, Spannungsart: AC/DC, Spannung Momentkontakt min.: 8 V, Spannung Momentkontakt max.: 28 V, Dauerstromfest DC min.: 8 V, Dauerstromfest DC max.: 28 V, Stromanschluss: klemmbar, Stromart: AC/DC, Stromaufnahme bei 8-11 V: 200 mA, Stromaufnahme bei 11-24 V: 50 mA, Aufbruchfestigkeit: 5000 N, Falleneingrifftiefe: 6 mm, Türart: Abschlusstür, Türausprägung: Türe gefälzt, Türe stumpf, Türflügelanzahl: einflügelig, zweiflügelig, Rahmenwerkstoff: Holz, Aluminium, stahl188,78 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einem Mikroprozessor, einem Mikrocontroller und einem Signalprozessor?
Ein Mikroprozessor ist eine zentrale Verarbeitungseinheit (CPU) eines Computersystems, die für die Ausführung von Programmen zuständig ist. Ein Mikrocontroller ist eine integrierte Schaltung, die neben einem Mikroprozessor auch Speicher, Ein- und Ausgabeports und andere Peripheriegeräte enthält und in eingebetteten Systemen verwendet wird. Ein Signalprozessor ist eine spezialisierte Art von Mikrocontroller, der für die Verarbeitung von analogen oder digitalen Signalen optimiert ist, wie zum Beispiel in der Audiotechnik oder der Bildverarbeitung. **
-
Wie beeinflusst der Auftragswert die Rentabilität eines Unternehmens in Bezug auf Kosten, Umsatz und Gewinn?
Der Auftragswert beeinflusst die Rentabilität eines Unternehmens, da er die Höhe der Umsatzerlöse bestimmt. Ein höherer Auftragswert führt zu höheren Umsatzerlösen, was die Rentabilität positiv beeinflusst. Gleichzeitig können jedoch auch die Kosten steigen, um den höheren Auftragswert zu bewältigen, was die Rentabilität negativ beeinflussen kann. Letztendlich hängt die Rentabilität eines Unternehmens vom Verhältnis zwischen Auftragswert, Kosten und Umsatz ab, das sich auf den Gewinn auswirkt. **
-
Ist Eigenkapital gleich Gewinn?
Nein, Eigenkapital ist nicht dasselbe wie Gewinn. Eigenkapital ist der Betrag, den die Eigentümer eines Unternehmens in das Unternehmen investiert haben, während der Gewinn der Betrag ist, den das Unternehmen nach Abzug aller Kosten und Ausgaben erzielt hat. Gewinn ist also das Ergebnis der Geschäftstätigkeit eines Unternehmens, während Eigenkapital die finanzielle Beteiligung der Eigentümer am Unternehmen darstellt. Ein Unternehmen kann Gewinn erzielen, ohne dass sich das Eigenkapital ändert, da Gewinne reinvestiert oder ausgeschüttet werden können. Es ist wichtig, zwischen Eigenkapital und Gewinn zu unterscheiden, da sie unterschiedliche finanzielle Kennzahlen darstellen und verschiedene Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegeln. **
-
Ist der Gewinn Eigenkapital?
Ist der Gewinn Eigenkapital? Diese Frage bezieht sich darauf, ob der erzielte Gewinn eines Unternehmens als Eigenkapital betrachtet werden kann. Eigenkapital ist im Wesentlichen das Geld, das von den Eigentümern oder Aktionären eines Unternehmens eingebracht wird, um das Unternehmen zu finanzieren. Der Gewinn eines Unternehmens kann entweder als Eigenkapital oder als Fremdkapital betrachtet werden, je nachdem, wie er verwendet wird. Wenn der Gewinn reinvestiert wird, um das Unternehmen zu stärken oder zu erweitern, kann er als Eigenkapital betrachtet werden. Wenn der Gewinn jedoch als Dividenden an die Aktionäre ausgeschüttet wird, handelt es sich um eine Auszahlung von Eigenkapital. Letztendlich hängt die Frage, ob der Gewinn als Eigenkapital betrachtet wird, davon ab, wie er im Unternehmen verwendet wird und welchen Zweck er erfüllt. **
Ähnliche Suchbegriffe für Signalprozessor
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels, Taschenbuch von Seyffert Rudolf, VS Verlag für Sozialwissenschaften, 978-3-322-98056-4Umsatz, Kosten, Spannen Und Gewinn Des Einzelhandels, Taschenbuch Von Seyffert Rudolf, Vs Verlag Für Sozialwissenschaften, 978-3-322-98056-4, Seitenanzahl: 11154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels, Taschenbuch von Edmund Sundhoff, VS Verlag für Sozialwissenschaften, 978-3-322-98108-0Umsatz, Kosten, Spannen Und Gewinn Des Einzelhandels, Taschenbuch Von Edmund Sundhoff, Vs Verlag Für Sozialwissenschaften, 978-3-322-98108-0, Seitenanzahl: 12754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels in der Bundesrepublik Deutschland in den Jahren 1958, 1959 und 1960, Taschenbuch von HansUmsatz, Kosten, Spannen Und Gewinn Des Einzelhandels In Der Bundesrepublik Deutschland In Den Jahren 1958, 1959 Und 1960, Taschenbuch Von Hans Philippi, Vs Verlag Für Sozialwissenschaften, 978-3-322-98276-6, Seitenanzahl: 12054,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **
-
Wie kann man den Umsatz und gegebenenfalls den Gewinn aus der Bilanz ablesen?
Der Umsatz eines Unternehmens kann aus der Gewinn- und Verlustrechnung (GuV) abgelesen werden. Dort wird der Umsatz als Ertragsposten ausgewiesen. Der Gewinn kann aus der GuV ebenfalls abgelesen werden, indem man den Umsatz um alle Kosten und Aufwendungen, wie zum Beispiel Materialkosten, Personalkosten und Steuern, bereinigt. Der verbleibende Betrag ist dann der Gewinn. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.