Domain deckungsverhaeltnis.de kaufen?
Wir ziehen mit dem Projekt
deckungsverhaeltnis.de um.
Sind Sie am Kauf der Domain
deckungsverhaeltnis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deckungsverhaeltnis.de kaufen?
Welcher historische Kirchenbau ist für dich am eindrucksvollsten und warum?
Der Petersdom im Vatikan ist für mich am eindrucksvollsten, aufgrund seiner imposanten Größe, seiner prächtigen Architektur und seiner spirituellen Bedeutung als Zentrum der katholischen Kirche. Die kunstvollen Fresken, Skulpturen und Mosaiken im Inneren des Doms sind atemberaubend und vermitteln eine tiefe spirituelle Atmosphäre. Die Kuppel des Petersdoms bietet zudem einen beeindruckenden Blick über die Stadt Rom. **
Wie beeinflusst der Auftragswert die Rentabilität eines Unternehmens in Bezug auf Kosten, Umsatz und Gewinn?
Der Auftragswert beeinflusst die Rentabilität eines Unternehmens, da er die Höhe der Umsatzerlöse bestimmt. Ein höherer Auftragswert führt zu höheren Umsatzerlösen, was die Rentabilität positiv beeinflusst. Gleichzeitig können jedoch auch die Kosten steigen, um den höheren Auftragswert zu bewältigen, was die Rentabilität negativ beeinflussen kann. Letztendlich hängt die Rentabilität eines Unternehmens vom Verhältnis zwischen Auftragswert, Kosten und Umsatz ab, das sich auf den Gewinn auswirkt. **

Ähnliche Suchbegriffe für Kirchenbau
Top-Angebote
Produkte zum Begriff Kirchenbau:
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kirchenbau in Berlin 1933-1945, Fachbücher von Beate RossiéAnders als lange angenommen war der Kirchenbau während des Nationalsozialismus keineswegs bedeutungslos. Im Gegenteil, die kirchliche Bautätigkeit war sogar beträchtlich. Die Autorin weist erstmals über 800 damals errichtete Sakralbauten allein auf dem Gebiet der heutigen Bundesrepublik Deutschland nach. Ihre auf der Analyse zahlreicher Beispiele basierende Arbeit widmet sich dem Kirchenbau, der Kirchenkunst und den kirchlichen Umgestaltungen in den Jahren zwischen 1933 und 1945. Sie arbeitet heraus, dass die damals dominierenden architektonischen Stilrichtungen auch im Kirchenbau zum Tragen kamen. In der Kirchenkunst wiesen christliche Motive häufig einen heroisierenden und in manchen Fällen einen betont ideologischen Charakter auf. Auch Themen der NS-Propaganda drangen in die Kirchenräume vor – selbst NS-Symbole und Hitler-Porträts waren kein Tabu. Beate Rossié richtet ihr Augenmerk darüber hinaus auf die entstehungsgeschichtlichen Hintergründe kirchlicher Bauprojekte und Gestaltungen. Sie beleuchtet die zeitpolitischen Zusammenhänge, die Urheber und die Förderer, zu denen auch staatliche Institutionen gehörten, das jeweilige Umfeld, die städtebauliche Einbettung sowie biographische Aspekte. Im Mittelpunkt ihrer Studie steht Berlin. Zusätzlich werden Beispiele aus anderen Regionen herangezogen.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Eigenkapital gleich Gewinn?
Nein, Eigenkapital ist nicht dasselbe wie Gewinn. Eigenkapital ist der Betrag, den die Eigentümer eines Unternehmens in das Unternehmen investiert haben, während der Gewinn der Betrag ist, den das Unternehmen nach Abzug aller Kosten und Ausgaben erzielt hat. Gewinn ist also das Ergebnis der Geschäftstätigkeit eines Unternehmens, während Eigenkapital die finanzielle Beteiligung der Eigentümer am Unternehmen darstellt. Ein Unternehmen kann Gewinn erzielen, ohne dass sich das Eigenkapital ändert, da Gewinne reinvestiert oder ausgeschüttet werden können. Es ist wichtig, zwischen Eigenkapital und Gewinn zu unterscheiden, da sie unterschiedliche finanzielle Kennzahlen darstellen und verschiedene Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegeln. **
-
Ist der Gewinn Eigenkapital?
Ist der Gewinn Eigenkapital? Diese Frage bezieht sich darauf, ob der erzielte Gewinn eines Unternehmens als Eigenkapital betrachtet werden kann. Eigenkapital ist im Wesentlichen das Geld, das von den Eigentümern oder Aktionären eines Unternehmens eingebracht wird, um das Unternehmen zu finanzieren. Der Gewinn eines Unternehmens kann entweder als Eigenkapital oder als Fremdkapital betrachtet werden, je nachdem, wie er verwendet wird. Wenn der Gewinn reinvestiert wird, um das Unternehmen zu stärken oder zu erweitern, kann er als Eigenkapital betrachtet werden. Wenn der Gewinn jedoch als Dividenden an die Aktionäre ausgeschüttet wird, handelt es sich um eine Auszahlung von Eigenkapital. Letztendlich hängt die Frage, ob der Gewinn als Eigenkapital betrachtet wird, davon ab, wie er im Unternehmen verwendet wird und welchen Zweck er erfüllt. **
-
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **
-
Wie kann man den Umsatz und gegebenenfalls den Gewinn aus der Bilanz ablesen?
Der Umsatz eines Unternehmens kann aus der Gewinn- und Verlustrechnung (GuV) abgelesen werden. Dort wird der Umsatz als Ertragsposten ausgewiesen. Der Gewinn kann aus der GuV ebenfalls abgelesen werden, indem man den Umsatz um alle Kosten und Aufwendungen, wie zum Beispiel Materialkosten, Personalkosten und Steuern, bereinigt. Der verbleibende Betrag ist dann der Gewinn. **

Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
Top-Angebote
Produkte zum Begriff Kirchenbau:
-
Johannesoffenbarung und Kirchenbau, Fachbücher von Otto BöcherDas Fachbuch "Johannesoffenbarung und Kirchenbau" von Otto Böcher bietet eine tiefgehende Analyse der Johannesoffenbarung und deren Einfluss auf die Architektur und Ausstattung von Kirchengebäuden. In den letzten Jahrzehnten hat die wissenschaftliche Theologie ein wachsendes Interesse an dieser Schrift entwickelt, die oft von verschiedenen Gruppen unterschiedlich interpretiert wird. Böcher beleuchtet die ungebrochene Wirkungsgeschichte der Johannesoffenbarung von der Spätantike bis ins 20. und 21. Jahrhundert. Er zeigt, wie die apokalyptischen Visionen in der Architektur lebendig werden und als Orte des gegenwärtigen Heils fungieren, ohne die Hoffnung auf eine endzeitliche Vollendung aufzugeben. Die 22 Kapitel der Apokalypse werden im Wortlaut präsentiert und in ihrer ursprünglichen Bedeutung erläutert. Zudem werden ausgewählte Beispiele aus der Architektur- und Kunstgeschichte vorgestellt, die auf den Bildern und Visionen der Offenbarung basieren. Diese umfassende Betrachtung verbindet theologische und künstlerische Perspektiven und bietet einen einzigartigen Einblick in die Beziehung zwischen Glauben und Baukunst.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neugotischer Kirchenbau in München, Sachbücher von Gabriele SchickelDer Rückgriff auf historische Bau- und Ausstattungsstile im 19. Jahrhundert war von Anbeginn verbunden mit der Diskussion um den angemessenen Zusammenhang von Funktion und Stil eines Bauwerks. Neugotik als Baustil für Kirchen ist deshalb nur erfassbar im Kontext mit den ausserkünstlerischen Wertvorstellungen, die als Grund für die Wiederbelebung der gotischen Formensprache hinter den Bemühungen stehen, die Gotik zur Vollendung zu bringen. Thema der Arbeit ist deshalb nicht allein die Stilanalyse, die einen Überblick über die formalen Grundlagen ermöglicht, sondern auch eine Auseinandersetzung mit der Absicht der Auftraggeber und Architekten, gegen die faktischen Entwicklungen der eigenen Zeit die Werte eines idealisierten Mittelalters als Vorbild zu beschwören. Der sogenannte altdeutsche Stil wurde zum Ausdruck einer gesellschaftspolitischen Einstellung und sollte als nationaler, christlicher Stil erzieherisch wirken. Der Vergleich der Maria-Hilf-Kirche in Giesing zeigt, wie ausgeprägt verschieden dieser Rückgriff auf denselben Stil ausgefallen ist. Gerade im Verhältnis von Architektur und stileinheitlich geforderter Ausstattung wird der Zwiespalt zwischen historisch getreuer Nachahmung und historisch bedingtem Anliegen sichtbar. Während für die Architektur die Vollendung des gotischen Stils in enger Anlehnung an die Vorbilder gesucht wurde, versuchte man in Plastik und Malerei zwar die Geistigkeit des Mittelalters wieder lebendig werden zu lassen, aber mit formalen Anleihen aus späteren Epochen. Dieser Zwiespalt enthält - auch nach Ansicht mancher Zeitgenossen - oftmals das Scheitern: Die neugotischen Kirchenbauten sind weniger Ausdruck des ersehnten Zustandes als des tatsächlichen.28,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher historische Kirchenbau ist für dich am eindrucksvollsten und warum?
Der Petersdom im Vatikan ist für mich am eindrucksvollsten, aufgrund seiner imposanten Größe, seiner prächtigen Architektur und seiner spirituellen Bedeutung als Zentrum der katholischen Kirche. Die kunstvollen Fresken, Skulpturen und Mosaiken im Inneren des Doms sind atemberaubend und vermitteln eine tiefe spirituelle Atmosphäre. Die Kuppel des Petersdoms bietet zudem einen beeindruckenden Blick über die Stadt Rom. **
-
Wie beeinflusst der Auftragswert die Rentabilität eines Unternehmens in Bezug auf Kosten, Umsatz und Gewinn?
Der Auftragswert beeinflusst die Rentabilität eines Unternehmens, da er die Höhe der Umsatzerlöse bestimmt. Ein höherer Auftragswert führt zu höheren Umsatzerlösen, was die Rentabilität positiv beeinflusst. Gleichzeitig können jedoch auch die Kosten steigen, um den höheren Auftragswert zu bewältigen, was die Rentabilität negativ beeinflussen kann. Letztendlich hängt die Rentabilität eines Unternehmens vom Verhältnis zwischen Auftragswert, Kosten und Umsatz ab, das sich auf den Gewinn auswirkt. **
-
Ist Eigenkapital gleich Gewinn?
Nein, Eigenkapital ist nicht dasselbe wie Gewinn. Eigenkapital ist der Betrag, den die Eigentümer eines Unternehmens in das Unternehmen investiert haben, während der Gewinn der Betrag ist, den das Unternehmen nach Abzug aller Kosten und Ausgaben erzielt hat. Gewinn ist also das Ergebnis der Geschäftstätigkeit eines Unternehmens, während Eigenkapital die finanzielle Beteiligung der Eigentümer am Unternehmen darstellt. Ein Unternehmen kann Gewinn erzielen, ohne dass sich das Eigenkapital ändert, da Gewinne reinvestiert oder ausgeschüttet werden können. Es ist wichtig, zwischen Eigenkapital und Gewinn zu unterscheiden, da sie unterschiedliche finanzielle Kennzahlen darstellen und verschiedene Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegeln. **
-
Ist der Gewinn Eigenkapital?
Ist der Gewinn Eigenkapital? Diese Frage bezieht sich darauf, ob der erzielte Gewinn eines Unternehmens als Eigenkapital betrachtet werden kann. Eigenkapital ist im Wesentlichen das Geld, das von den Eigentümern oder Aktionären eines Unternehmens eingebracht wird, um das Unternehmen zu finanzieren. Der Gewinn eines Unternehmens kann entweder als Eigenkapital oder als Fremdkapital betrachtet werden, je nachdem, wie er verwendet wird. Wenn der Gewinn reinvestiert wird, um das Unternehmen zu stärken oder zu erweitern, kann er als Eigenkapital betrachtet werden. Wenn der Gewinn jedoch als Dividenden an die Aktionäre ausgeschüttet wird, handelt es sich um eine Auszahlung von Eigenkapital. Letztendlich hängt die Frage, ob der Gewinn als Eigenkapital betrachtet wird, davon ab, wie er im Unternehmen verwendet wird und welchen Zweck er erfüllt. **
Ähnliche Suchbegriffe für Kirchenbau
-
Kirchenbau in Berlin 1933-1945, Fachbücher von Beate RossiéAnders als lange angenommen war der Kirchenbau während des Nationalsozialismus keineswegs bedeutungslos. Im Gegenteil, die kirchliche Bautätigkeit war sogar beträchtlich. Die Autorin weist erstmals über 800 damals errichtete Sakralbauten allein auf dem Gebiet der heutigen Bundesrepublik Deutschland nach. Ihre auf der Analyse zahlreicher Beispiele basierende Arbeit widmet sich dem Kirchenbau, der Kirchenkunst und den kirchlichen Umgestaltungen in den Jahren zwischen 1933 und 1945. Sie arbeitet heraus, dass die damals dominierenden architektonischen Stilrichtungen auch im Kirchenbau zum Tragen kamen. In der Kirchenkunst wiesen christliche Motive häufig einen heroisierenden und in manchen Fällen einen betont ideologischen Charakter auf. Auch Themen der NS-Propaganda drangen in die Kirchenräume vor – selbst NS-Symbole und Hitler-Porträts waren kein Tabu. Beate Rossié richtet ihr Augenmerk darüber hinaus auf die entstehungsgeschichtlichen Hintergründe kirchlicher Bauprojekte und Gestaltungen. Sie beleuchtet die zeitpolitischen Zusammenhänge, die Urheber und die Förderer, zu denen auch staatliche Institutionen gehörten, das jeweilige Umfeld, die städtebauliche Einbettung sowie biographische Aspekte. Im Mittelpunkt ihrer Studie steht Berlin. Zusätzlich werden Beispiele aus anderen Regionen herangezogen.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
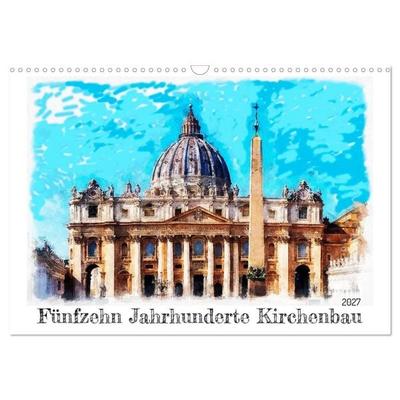
Fünfzehn Jahrhunderte Kirchenbau (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderMit Dem Jahr 325 Wurde Das Christentum Legal Und Schließlich Staatsreligion In Rom. Seitdem Konnten Auch Bauten Speziell Dem Christlichen Ritus Gewidmet Werden. Erhalten Ist Aus Der Frühesten Zeit Nur Wenig. Unser Kalender Beginnt Mit Einer Kirche...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **
-
Wie kann man den Umsatz und gegebenenfalls den Gewinn aus der Bilanz ablesen?
Der Umsatz eines Unternehmens kann aus der Gewinn- und Verlustrechnung (GuV) abgelesen werden. Dort wird der Umsatz als Ertragsposten ausgewiesen. Der Gewinn kann aus der GuV ebenfalls abgelesen werden, indem man den Umsatz um alle Kosten und Aufwendungen, wie zum Beispiel Materialkosten, Personalkosten und Steuern, bereinigt. Der verbleibende Betrag ist dann der Gewinn. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.