Domain deckungsverhaeltnis.de kaufen?
Wir ziehen mit dem Projekt
deckungsverhaeltnis.de um.
Sind Sie am Kauf der Domain
deckungsverhaeltnis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deckungsverhaeltnis.de kaufen?
Wie beeinflusst der Auftragswert die Rentabilität eines Unternehmens in Bezug auf Kosten, Umsatz und Gewinn?
Der Auftragswert beeinflusst die Rentabilität eines Unternehmens, da er die Höhe der Umsatzerlöse bestimmt. Ein höherer Auftragswert führt zu höheren Umsatzerlösen, was die Rentabilität positiv beeinflusst. Gleichzeitig können jedoch auch die Kosten steigen, um den höheren Auftragswert zu bewältigen, was die Rentabilität negativ beeinflussen kann. Letztendlich hängt die Rentabilität eines Unternehmens vom Verhältnis zwischen Auftragswert, Kosten und Umsatz ab, das sich auf den Gewinn auswirkt. **
Ist Eigenkapital gleich Gewinn?
Nein, Eigenkapital ist nicht dasselbe wie Gewinn. Eigenkapital ist der Betrag, den die Eigentümer eines Unternehmens in das Unternehmen investiert haben, während der Gewinn der Betrag ist, den das Unternehmen nach Abzug aller Kosten und Ausgaben erzielt hat. Gewinn ist also das Ergebnis der Geschäftstätigkeit eines Unternehmens, während Eigenkapital die finanzielle Beteiligung der Eigentümer am Unternehmen darstellt. Ein Unternehmen kann Gewinn erzielen, ohne dass sich das Eigenkapital ändert, da Gewinne reinvestiert oder ausgeschüttet werden können. Es ist wichtig, zwischen Eigenkapital und Gewinn zu unterscheiden, da sie unterschiedliche finanzielle Kennzahlen darstellen und verschiedene Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegeln. **


Ähnliche Suchbegriffe für Industrielle
Top-Angebote
Produkte zum Begriff Industrielle:
-
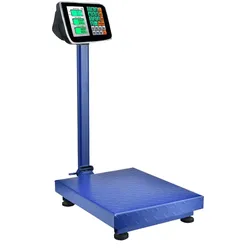
150 kg industrielle PlattformwaageEigenschaften: - Plattformwaage aus wärmebehandeltem Stahl. - Wiegt bis zu 150 kg. - Funktionen: Tara / Nullstellung / Addition / Summe löschen / Überlastung / Anzeige für niedrigen Batteriestand. - Wiegt in 20-g-Schritten und ermöglicht so die präzise Dosierung von Rohstoffen, Verpackungen, Kartons, Obst usw. Ideal für Märkte, Lager und Postämter. - Lässt sich einfach und schnell zusammenklappen und ist daher leicht zu transportieren und zu verstauen. - Inklusive wiederaufladbarem Akku für bis zu 40 Stunden Dauerbetrieb. Die automatische Abschaltfunktion verlängert die Akkulaufzeit zusätzlich: Das Display schaltet sich nach 10 Sekunden Inaktivität aus. Ladekabel im Lieferumfang enthalten. ✔️ Geeignet für den Innenbereich (Lager, Warenannahme, Bestandskontrolle). ❌ Die Waage ist nicht für den gewerblichen Einsatz kalibriert. Technische Daten: - Größe der Wiegeplattform: 40 x 30 cm. Gewicht: 5,5 kg304,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anniser, Marco: Die industrielle Revolution. EinFach Geschichte ...unterrichtenDie industrielle Revolution. EinFach Geschichte ...unterrichten , EinFach Geschichte ...unterrichten richtet sich an Geschichtslehrerinnen und -lehrer und sieht sich als Ergänzung zu den eingeführten Lehrwerken und orientiert sich an den Bedürfnissen des Unterrichtsalltags. Die Reihe will mit variabel einsetzbaren thematischen Bausteinen sowie vielfältigen Methoden und Sozialformen Angebote machen für einen abwechslungsreichen Unterricht: Jedes Heft bietet mehrere Bausteine zu interessanten Aspekten des jeweiligen Themas. Jeder Baustein umfasst kopierfähige Arbeitsblätter - jeweils verbunden mit einer einführenden Sachanalyse, methodisch-didaktischen Hinweisen und Lösungen in Form von ausführlichen Erwartungshorizonten. Am Ende jedes Bausteins befindet sich ein Rätsel mit der entsprechenden Auflösung oder ein Spiel. Aus der Praxis - für die Praxis: Unser Anliegen ist es, Lehrerinnen und Lehrern schnell und effizient das für den Unterricht nötige Hintergrundwissen bereitzustellen; daher ist die Ausführlichkeit einer wissenschaftlichen Abhandlung nicht sinnvoll. Für eine tiefer gehende stoffliche Einarbeitung sei auf die wissenschaftliche Fachliteratur verwiesen. Bei der Verwendung der Bausteine gibt es keine bindende Reihenfolge, sondern es kann nach eigenen didaktischen Überlegungen eine Auswahl getroffen werden. Das Bausteinprinzip der Reihe bietet so flexible Möglichkeiten und erleichtert damit nicht zuletzt auch die Unterrichtsvorbereitung. Obwohl die Lehrpläne der Bundesländer unterschiedliche Schwerpunkte setzen, stimmen die zentralen thematischen Inhalte vielfach überein, sodass die Hefte bzw. Bausteine der Reihe EinFach Geschichte...unterrichten problemlos in allen Bundesländern zum Einsatz kommen können. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 201801, Produktform: Kartoniert, Titel der Reihe: EinFach Geschichte ...unterrichten##, Autoren: Anniser, Marco~Rosenthal, Achim~Satter, Oliver, Seitenzahl/Blattzahl: 96, Abbildungen: einige Abb., Keyword: Lehrermaterial Schöningh; Geschichte, Fachschema: Lernmittel~Unterrichtsmedium~Geschichte / Lehrermaterial, Bildungsmedien Fächer: Geschichte, Fachkategorie: Geschichte~Unterricht und Didaktik: Geschichte, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein~Bayern, Bildungszweck: für die Sekundarstufe I~Für die Gemeinschaftsschule~Für die Mittelschule~Für die Mittelstufenschule~Für die Oberschule~Für die Realschule~Für die Realschule plus~Für die Regelschule~Für die Regionale Schule / Regionalschule~Für die Sekundarschule~Für die Stadtteilschule~Für die Werkrealschule / Hauptschule~Für das Gymnasium~Für die Integrierte Gesamtschule~5.Lernjahr~6.Lernjahr~7.Lernjahr~8.Lernjahr~9.Lernjahr~10.Lernjahr, Altersempfehlung / Lesealter: 23, Genaues Alter: GYM, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GYM RES SEK, Bundesländer: BB BE BW HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schoeningh Verlag, Verlag: Schoeningh Verlag, Verlag: Schöningh Verlag in Westermann Bildungsmedien, Länge: 297, Breite: 210, Höhe: 10, Gewicht: 285, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Schulform: Gymnasium, Realschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
300 kg industrielle PlattformwaageMerkmale: - Plattformwaage aus wärmebehandeltem Stahl. - Wiegt bis zu 300 kg. - Funktionen: Tara / Nullstellung / Addition / Summe löschen / Überlastung / Anzeige für niedrigen Batteriestand. - Wiegt in 20-g-Schritten und ermöglicht so die präzise Dosierung von Rohstoffen, Verpackungen, Kartons, Obst usw. Ideal für Märkte, Lager und Postämter. - Lässt sich einfach und schnell zusammenklappen und ist daher leicht zu transportieren und zu lagern. - Mit integriertem Akku für bis zu 40 Stunden Dauerbetrieb. Die automatische Abschaltfunktion verlängert die Akkulaufzeit zusätzlich: Das Display schaltet sich nach 10 Sekunden Inaktivität aus. Ladekabel im Lieferumfang enthalten. ✔️ Geeignet für den Innenbereich (Lager, Warenannahme, Bestandskontrolle). ❌ Die Waage ist nicht für den gewerblichen Einsatz kalibriert. Technische Daten: - Größe der Wiegeplattform: 50 x 40 cm. Gewicht: 8,5 kg372,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist der Gewinn Eigenkapital?
Ist der Gewinn Eigenkapital? Diese Frage bezieht sich darauf, ob der erzielte Gewinn eines Unternehmens als Eigenkapital betrachtet werden kann. Eigenkapital ist im Wesentlichen das Geld, das von den Eigentümern oder Aktionären eines Unternehmens eingebracht wird, um das Unternehmen zu finanzieren. Der Gewinn eines Unternehmens kann entweder als Eigenkapital oder als Fremdkapital betrachtet werden, je nachdem, wie er verwendet wird. Wenn der Gewinn reinvestiert wird, um das Unternehmen zu stärken oder zu erweitern, kann er als Eigenkapital betrachtet werden. Wenn der Gewinn jedoch als Dividenden an die Aktionäre ausgeschüttet wird, handelt es sich um eine Auszahlung von Eigenkapital. Letztendlich hängt die Frage, ob der Gewinn als Eigenkapital betrachtet wird, davon ab, wie er im Unternehmen verwendet wird und welchen Zweck er erfüllt. **
-
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **
-
Wie kann man den Umsatz und gegebenenfalls den Gewinn aus der Bilanz ablesen?
Der Umsatz eines Unternehmens kann aus der Gewinn- und Verlustrechnung (GuV) abgelesen werden. Dort wird der Umsatz als Ertragsposten ausgewiesen. Der Gewinn kann aus der GuV ebenfalls abgelesen werden, indem man den Umsatz um alle Kosten und Aufwendungen, wie zum Beispiel Materialkosten, Personalkosten und Steuern, bereinigt. Der verbleibende Betrag ist dann der Gewinn. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **


Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
Was zählt alles zu Eigenkapital Bilanz?
Zum Eigenkapital in der Bilanz zählen alle finanziellen Mittel, die von den Eigentümern in das Unternehmen eingebracht wurden, wie beispielsweise das Stammkapital bei einer GmbH oder das Grundkapital bei einer AG. Auch Gewinnrücklagen, die aus früheren Geschäftsjahren stammen, gehören zum Eigenkapital. Darüber hinaus zählen auch Gewinne, die das Unternehmen erwirtschaftet hat und die nicht ausgeschüttet wurden, zum Eigenkapital. Schulden, die das Unternehmen bei den Eigentümern hat, werden ebenfalls dem Eigenkapital zugerechnet. **
Top-Angebote
Produkte zum Begriff Industrielle:
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels, Taschenbuch von Edmund Sundhoff, VS Verlag für Sozialwissenschaften, 978-3-322-98108-0Umsatz, Kosten, Spannen Und Gewinn Des Einzelhandels, Taschenbuch Von Edmund Sundhoff, Vs Verlag Für Sozialwissenschaften, 978-3-322-98108-0, Seitenanzahl: 12754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels, Taschenbuch von Seyffert Rudolf, VS Verlag für Sozialwissenschaften, 978-3-322-98056-4Umsatz, Kosten, Spannen Und Gewinn Des Einzelhandels, Taschenbuch Von Seyffert Rudolf, Vs Verlag Für Sozialwissenschaften, 978-3-322-98056-4, Seitenanzahl: 11154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
150 kg industrielle PlattformwaageEigenschaften: - Plattformwaage aus wärmebehandeltem Stahl. - Wiegt bis zu 150 kg. - Funktionen: Tara / Nullstellung / Addition / Summe löschen / Überlastung / Anzeige für niedrigen Batteriestand. - Wiegt in 20-g-Schritten und ermöglicht so die präzise Dosierung von Rohstoffen, Verpackungen, Kartons, Obst usw. Ideal für Märkte, Lager und Postämter. - Lässt sich einfach und schnell zusammenklappen und ist daher leicht zu transportieren und zu verstauen. - Inklusive wiederaufladbarem Akku für bis zu 40 Stunden Dauerbetrieb. Die automatische Abschaltfunktion verlängert die Akkulaufzeit zusätzlich: Das Display schaltet sich nach 10 Sekunden Inaktivität aus. Ladekabel im Lieferumfang enthalten. ✔️ Geeignet für den Innenbereich (Lager, Warenannahme, Bestandskontrolle). ❌ Die Waage ist nicht für den gewerblichen Einsatz kalibriert. Technische Daten: - Größe der Wiegeplattform: 40 x 30 cm. Gewicht: 5,5 kg304,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anniser, Marco: Die industrielle Revolution. EinFach Geschichte ...unterrichtenDie industrielle Revolution. EinFach Geschichte ...unterrichten , EinFach Geschichte ...unterrichten richtet sich an Geschichtslehrerinnen und -lehrer und sieht sich als Ergänzung zu den eingeführten Lehrwerken und orientiert sich an den Bedürfnissen des Unterrichtsalltags. Die Reihe will mit variabel einsetzbaren thematischen Bausteinen sowie vielfältigen Methoden und Sozialformen Angebote machen für einen abwechslungsreichen Unterricht: Jedes Heft bietet mehrere Bausteine zu interessanten Aspekten des jeweiligen Themas. Jeder Baustein umfasst kopierfähige Arbeitsblätter - jeweils verbunden mit einer einführenden Sachanalyse, methodisch-didaktischen Hinweisen und Lösungen in Form von ausführlichen Erwartungshorizonten. Am Ende jedes Bausteins befindet sich ein Rätsel mit der entsprechenden Auflösung oder ein Spiel. Aus der Praxis - für die Praxis: Unser Anliegen ist es, Lehrerinnen und Lehrern schnell und effizient das für den Unterricht nötige Hintergrundwissen bereitzustellen; daher ist die Ausführlichkeit einer wissenschaftlichen Abhandlung nicht sinnvoll. Für eine tiefer gehende stoffliche Einarbeitung sei auf die wissenschaftliche Fachliteratur verwiesen. Bei der Verwendung der Bausteine gibt es keine bindende Reihenfolge, sondern es kann nach eigenen didaktischen Überlegungen eine Auswahl getroffen werden. Das Bausteinprinzip der Reihe bietet so flexible Möglichkeiten und erleichtert damit nicht zuletzt auch die Unterrichtsvorbereitung. Obwohl die Lehrpläne der Bundesländer unterschiedliche Schwerpunkte setzen, stimmen die zentralen thematischen Inhalte vielfach überein, sodass die Hefte bzw. Bausteine der Reihe EinFach Geschichte...unterrichten problemlos in allen Bundesländern zum Einsatz kommen können. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 201801, Produktform: Kartoniert, Titel der Reihe: EinFach Geschichte ...unterrichten##, Autoren: Anniser, Marco~Rosenthal, Achim~Satter, Oliver, Seitenzahl/Blattzahl: 96, Abbildungen: einige Abb., Keyword: Lehrermaterial Schöningh; Geschichte, Fachschema: Lernmittel~Unterrichtsmedium~Geschichte / Lehrermaterial, Bildungsmedien Fächer: Geschichte, Fachkategorie: Geschichte~Unterricht und Didaktik: Geschichte, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein~Bayern, Bildungszweck: für die Sekundarstufe I~Für die Gemeinschaftsschule~Für die Mittelschule~Für die Mittelstufenschule~Für die Oberschule~Für die Realschule~Für die Realschule plus~Für die Regelschule~Für die Regionale Schule / Regionalschule~Für die Sekundarschule~Für die Stadtteilschule~Für die Werkrealschule / Hauptschule~Für das Gymnasium~Für die Integrierte Gesamtschule~5.Lernjahr~6.Lernjahr~7.Lernjahr~8.Lernjahr~9.Lernjahr~10.Lernjahr, Altersempfehlung / Lesealter: 23, Genaues Alter: GYM, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GYM RES SEK, Bundesländer: BB BE BW HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schoeningh Verlag, Verlag: Schoeningh Verlag, Verlag: Schöningh Verlag in Westermann Bildungsmedien, Länge: 297, Breite: 210, Höhe: 10, Gewicht: 285, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Schulform: Gymnasium, Realschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Auftragswert die Rentabilität eines Unternehmens in Bezug auf Kosten, Umsatz und Gewinn?
Der Auftragswert beeinflusst die Rentabilität eines Unternehmens, da er die Höhe der Umsatzerlöse bestimmt. Ein höherer Auftragswert führt zu höheren Umsatzerlösen, was die Rentabilität positiv beeinflusst. Gleichzeitig können jedoch auch die Kosten steigen, um den höheren Auftragswert zu bewältigen, was die Rentabilität negativ beeinflussen kann. Letztendlich hängt die Rentabilität eines Unternehmens vom Verhältnis zwischen Auftragswert, Kosten und Umsatz ab, das sich auf den Gewinn auswirkt. **
-
Ist Eigenkapital gleich Gewinn?
Nein, Eigenkapital ist nicht dasselbe wie Gewinn. Eigenkapital ist der Betrag, den die Eigentümer eines Unternehmens in das Unternehmen investiert haben, während der Gewinn der Betrag ist, den das Unternehmen nach Abzug aller Kosten und Ausgaben erzielt hat. Gewinn ist also das Ergebnis der Geschäftstätigkeit eines Unternehmens, während Eigenkapital die finanzielle Beteiligung der Eigentümer am Unternehmen darstellt. Ein Unternehmen kann Gewinn erzielen, ohne dass sich das Eigenkapital ändert, da Gewinne reinvestiert oder ausgeschüttet werden können. Es ist wichtig, zwischen Eigenkapital und Gewinn zu unterscheiden, da sie unterschiedliche finanzielle Kennzahlen darstellen und verschiedene Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegeln. **
-
Ist der Gewinn Eigenkapital?
Ist der Gewinn Eigenkapital? Diese Frage bezieht sich darauf, ob der erzielte Gewinn eines Unternehmens als Eigenkapital betrachtet werden kann. Eigenkapital ist im Wesentlichen das Geld, das von den Eigentümern oder Aktionären eines Unternehmens eingebracht wird, um das Unternehmen zu finanzieren. Der Gewinn eines Unternehmens kann entweder als Eigenkapital oder als Fremdkapital betrachtet werden, je nachdem, wie er verwendet wird. Wenn der Gewinn reinvestiert wird, um das Unternehmen zu stärken oder zu erweitern, kann er als Eigenkapital betrachtet werden. Wenn der Gewinn jedoch als Dividenden an die Aktionäre ausgeschüttet wird, handelt es sich um eine Auszahlung von Eigenkapital. Letztendlich hängt die Frage, ob der Gewinn als Eigenkapital betrachtet wird, davon ab, wie er im Unternehmen verwendet wird und welchen Zweck er erfüllt. **
-
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **
Ähnliche Suchbegriffe für Industrielle
-
300 kg industrielle PlattformwaageMerkmale: - Plattformwaage aus wärmebehandeltem Stahl. - Wiegt bis zu 300 kg. - Funktionen: Tara / Nullstellung / Addition / Summe löschen / Überlastung / Anzeige für niedrigen Batteriestand. - Wiegt in 20-g-Schritten und ermöglicht so die präzise Dosierung von Rohstoffen, Verpackungen, Kartons, Obst usw. Ideal für Märkte, Lager und Postämter. - Lässt sich einfach und schnell zusammenklappen und ist daher leicht zu transportieren und zu lagern. - Mit integriertem Akku für bis zu 40 Stunden Dauerbetrieb. Die automatische Abschaltfunktion verlängert die Akkulaufzeit zusätzlich: Das Display schaltet sich nach 10 Sekunden Inaktivität aus. Ladekabel im Lieferumfang enthalten. ✔️ Geeignet für den Innenbereich (Lager, Warenannahme, Bestandskontrolle). ❌ Die Waage ist nicht für den gewerblichen Einsatz kalibriert. Technische Daten: - Größe der Wiegeplattform: 50 x 40 cm. Gewicht: 8,5 kg372,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels in der Bundesrepublik Deutschland in den Jahren 1958, 1959 und 1960, Taschenbuch von HansUmsatz, Kosten, Spannen Und Gewinn Des Einzelhandels In Der Bundesrepublik Deutschland In Den Jahren 1958, 1959 Und 1960, Taschenbuch Von Hans Philippi, Vs Verlag Für Sozialwissenschaften, 978-3-322-98276-6, Seitenanzahl: 12054,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels in der Bundesrepublik Deutschland in den Jahren 1961, 1962 und 1963, Taschenbuch von Kenneth A.Umsatz, Kosten, Spannen Und Gewinn Des Einzelhandels In Der Bundesrepublik Deutschland In Den Jahren 1961, 1962 Und 1963, Taschenbuch Von Kenneth A. Loparo, Vs Verlag Für Sozialwissenschaften, 978-3-322-98277-3, Seitenanzahl: 13554,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Umsatz und gegebenenfalls den Gewinn aus der Bilanz ablesen?
Der Umsatz eines Unternehmens kann aus der Gewinn- und Verlustrechnung (GuV) abgelesen werden. Dort wird der Umsatz als Ertragsposten ausgewiesen. Der Gewinn kann aus der GuV ebenfalls abgelesen werden, indem man den Umsatz um alle Kosten und Aufwendungen, wie zum Beispiel Materialkosten, Personalkosten und Steuern, bereinigt. Der verbleibende Betrag ist dann der Gewinn. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
-
Was zählt alles zu Eigenkapital Bilanz?
Zum Eigenkapital in der Bilanz zählen alle finanziellen Mittel, die von den Eigentümern in das Unternehmen eingebracht wurden, wie beispielsweise das Stammkapital bei einer GmbH oder das Grundkapital bei einer AG. Auch Gewinnrücklagen, die aus früheren Geschäftsjahren stammen, gehören zum Eigenkapital. Darüber hinaus zählen auch Gewinne, die das Unternehmen erwirtschaftet hat und die nicht ausgeschüttet wurden, zum Eigenkapital. Schulden, die das Unternehmen bei den Eigentümern hat, werden ebenfalls dem Eigenkapital zugerechnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.