Domain deckungsverhaeltnis.de kaufen?
Wir ziehen mit dem Projekt
deckungsverhaeltnis.de um.
Sind Sie am Kauf der Domain
deckungsverhaeltnis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deckungsverhaeltnis.de kaufen?
Wie beeinflusst der Auftragswert die Rentabilität eines Unternehmens in Bezug auf Kosten, Umsatz und Gewinn?
Der Auftragswert beeinflusst die Rentabilität eines Unternehmens, da er die Höhe der Umsatzerlöse bestimmt. Ein höherer Auftragswert führt zu höheren Umsatzerlösen, was die Rentabilität positiv beeinflusst. Gleichzeitig können jedoch auch die Kosten steigen, um den höheren Auftragswert zu bewältigen, was die Rentabilität negativ beeinflussen kann. Letztendlich hängt die Rentabilität eines Unternehmens vom Verhältnis zwischen Auftragswert, Kosten und Umsatz ab, das sich auf den Gewinn auswirkt. **
Ist Eigenkapital gleich Gewinn?
Nein, Eigenkapital ist nicht dasselbe wie Gewinn. Eigenkapital ist der Betrag, den die Eigentümer eines Unternehmens in das Unternehmen investiert haben, während der Gewinn der Betrag ist, den das Unternehmen nach Abzug aller Kosten und Ausgaben erzielt hat. Gewinn ist also das Ergebnis der Geschäftstätigkeit eines Unternehmens, während Eigenkapital die finanzielle Beteiligung der Eigentümer am Unternehmen darstellt. Ein Unternehmen kann Gewinn erzielen, ohne dass sich das Eigenkapital ändert, da Gewinne reinvestiert oder ausgeschüttet werden können. Es ist wichtig, zwischen Eigenkapital und Gewinn zu unterscheiden, da sie unterschiedliche finanzielle Kennzahlen darstellen und verschiedene Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegeln. **
Ähnliche Suchbegriffe für Buchen
Top-Angebote
Produkte zum Begriff Buchen:
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist der Gewinn Eigenkapital?
Ist der Gewinn Eigenkapital? Diese Frage bezieht sich darauf, ob der erzielte Gewinn eines Unternehmens als Eigenkapital betrachtet werden kann. Eigenkapital ist im Wesentlichen das Geld, das von den Eigentümern oder Aktionären eines Unternehmens eingebracht wird, um das Unternehmen zu finanzieren. Der Gewinn eines Unternehmens kann entweder als Eigenkapital oder als Fremdkapital betrachtet werden, je nachdem, wie er verwendet wird. Wenn der Gewinn reinvestiert wird, um das Unternehmen zu stärken oder zu erweitern, kann er als Eigenkapital betrachtet werden. Wenn der Gewinn jedoch als Dividenden an die Aktionäre ausgeschüttet wird, handelt es sich um eine Auszahlung von Eigenkapital. Letztendlich hängt die Frage, ob der Gewinn als Eigenkapital betrachtet wird, davon ab, wie er im Unternehmen verwendet wird und welchen Zweck er erfüllt. **
-
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **
-
Warum ist es unzweckmäßig, Erträge und Aufwendungen direkt über das Konto Eigenkapital zu buchen?
Es ist unzweckmäßig, Erträge und Aufwendungen direkt über das Konto Eigenkapital zu buchen, da dies die Transparenz der finanziellen Berichterstattung beeinträchtigen kann. Durch die separate Erfassung von Erträgen und Aufwendungen in den entsprechenden Konten können Unternehmen ihre finanzielle Leistungsfähigkeit und Rentabilität besser analysieren und bewerten. Zudem ermöglicht die separate Buchung eine klarere Darstellung der Veränderungen im Eigenkapital im Laufe der Zeit. **
-
Wie kann man den Umsatz und gegebenenfalls den Gewinn aus der Bilanz ablesen?
Der Umsatz eines Unternehmens kann aus der Gewinn- und Verlustrechnung (GuV) abgelesen werden. Dort wird der Umsatz als Ertragsposten ausgewiesen. Der Gewinn kann aus der GuV ebenfalls abgelesen werden, indem man den Umsatz um alle Kosten und Aufwendungen, wie zum Beispiel Materialkosten, Personalkosten und Steuern, bereinigt. Der verbleibende Betrag ist dann der Gewinn. **


Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
Top-Angebote
Produkte zum Begriff Buchen:
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Auftragswert die Rentabilität eines Unternehmens in Bezug auf Kosten, Umsatz und Gewinn?
Der Auftragswert beeinflusst die Rentabilität eines Unternehmens, da er die Höhe der Umsatzerlöse bestimmt. Ein höherer Auftragswert führt zu höheren Umsatzerlösen, was die Rentabilität positiv beeinflusst. Gleichzeitig können jedoch auch die Kosten steigen, um den höheren Auftragswert zu bewältigen, was die Rentabilität negativ beeinflussen kann. Letztendlich hängt die Rentabilität eines Unternehmens vom Verhältnis zwischen Auftragswert, Kosten und Umsatz ab, das sich auf den Gewinn auswirkt. **
-
Ist Eigenkapital gleich Gewinn?
Nein, Eigenkapital ist nicht dasselbe wie Gewinn. Eigenkapital ist der Betrag, den die Eigentümer eines Unternehmens in das Unternehmen investiert haben, während der Gewinn der Betrag ist, den das Unternehmen nach Abzug aller Kosten und Ausgaben erzielt hat. Gewinn ist also das Ergebnis der Geschäftstätigkeit eines Unternehmens, während Eigenkapital die finanzielle Beteiligung der Eigentümer am Unternehmen darstellt. Ein Unternehmen kann Gewinn erzielen, ohne dass sich das Eigenkapital ändert, da Gewinne reinvestiert oder ausgeschüttet werden können. Es ist wichtig, zwischen Eigenkapital und Gewinn zu unterscheiden, da sie unterschiedliche finanzielle Kennzahlen darstellen und verschiedene Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegeln. **
-
Ist der Gewinn Eigenkapital?
Ist der Gewinn Eigenkapital? Diese Frage bezieht sich darauf, ob der erzielte Gewinn eines Unternehmens als Eigenkapital betrachtet werden kann. Eigenkapital ist im Wesentlichen das Geld, das von den Eigentümern oder Aktionären eines Unternehmens eingebracht wird, um das Unternehmen zu finanzieren. Der Gewinn eines Unternehmens kann entweder als Eigenkapital oder als Fremdkapital betrachtet werden, je nachdem, wie er verwendet wird. Wenn der Gewinn reinvestiert wird, um das Unternehmen zu stärken oder zu erweitern, kann er als Eigenkapital betrachtet werden. Wenn der Gewinn jedoch als Dividenden an die Aktionäre ausgeschüttet wird, handelt es sich um eine Auszahlung von Eigenkapital. Letztendlich hängt die Frage, ob der Gewinn als Eigenkapital betrachtet wird, davon ab, wie er im Unternehmen verwendet wird und welchen Zweck er erfüllt. **
-
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **
Ähnliche Suchbegriffe für Buchen
-
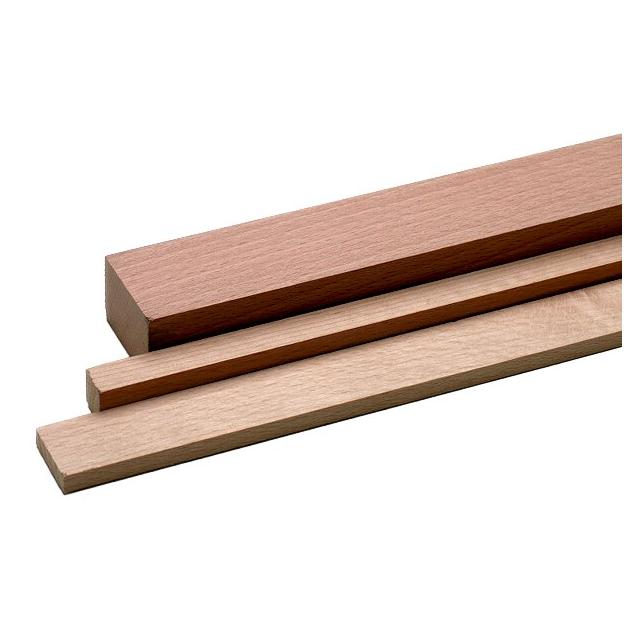
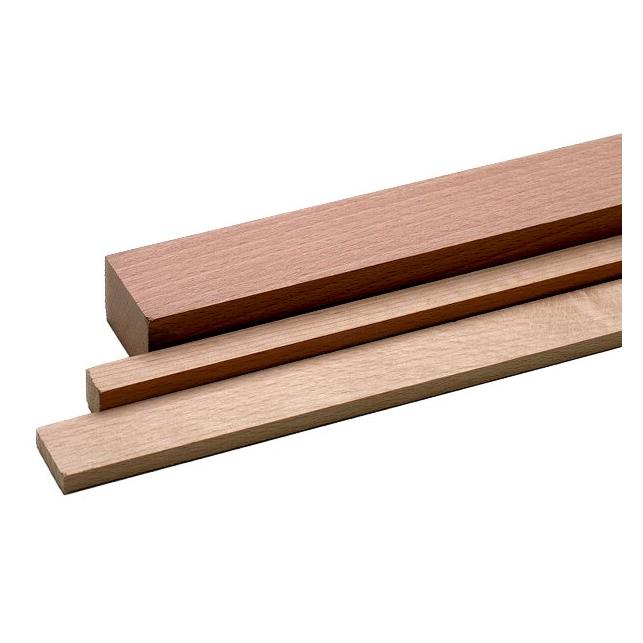
Werkstarck, Holz, Buchen-VierkantleistenDie Buchen-Vierkantleisten von Werkstarck sind hochwertige Umleimer, die aus massivem Bauholz gefertigt sind. Diese Leisten sind sorgfältig gehobelt und bieten eine glatte Oberfläche, die sich ideal für verschiedene Anwendungen im Innenausbau eignet. Mit einer Länge von etwa 200 cm sind sie vielseitig einsetzbar und können sowohl für Möbelbau als auch für dekorative Elemente verwendet werden. Die Verwendung von Buchenholz sorgt für eine ansprechende Optik und eine hohe Stabilität, was diese Leisten zu einer ausgezeichneten Wahl für handwerkliche Projekte macht. Die Herkunft aus Ungarn garantiert zudem eine nachhaltige Holzernte, die den Anforderungen der Holzhandelsverordnung entspricht. Diese Buchen-Vierkantleisten sind eine praktische Lösung für alle, die Wert auf Qualität und Langlebigkeit legen.33,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist es unzweckmäßig, Erträge und Aufwendungen direkt über das Konto Eigenkapital zu buchen?
Es ist unzweckmäßig, Erträge und Aufwendungen direkt über das Konto Eigenkapital zu buchen, da dies die Transparenz der finanziellen Berichterstattung beeinträchtigen kann. Durch die separate Erfassung von Erträgen und Aufwendungen in den entsprechenden Konten können Unternehmen ihre finanzielle Leistungsfähigkeit und Rentabilität besser analysieren und bewerten. Zudem ermöglicht die separate Buchung eine klarere Darstellung der Veränderungen im Eigenkapital im Laufe der Zeit. **
-
Wie kann man den Umsatz und gegebenenfalls den Gewinn aus der Bilanz ablesen?
Der Umsatz eines Unternehmens kann aus der Gewinn- und Verlustrechnung (GuV) abgelesen werden. Dort wird der Umsatz als Ertragsposten ausgewiesen. Der Gewinn kann aus der GuV ebenfalls abgelesen werden, indem man den Umsatz um alle Kosten und Aufwendungen, wie zum Beispiel Materialkosten, Personalkosten und Steuern, bereinigt. Der verbleibende Betrag ist dann der Gewinn. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie beeinflussen Zahlungsströme die Liquidität und Rentabilität eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Zahlungsströme beeinflussen die Liquidität eines Unternehmens, da sie bestimmen, wie viel Geld das Unternehmen zur Verfügung hat, um laufende Verbindlichkeiten zu begleichen. Eine positive Zahlungsströmung kann die Liquidität erhöhen, während eine negative Zahlungsströmung zu Liquiditätsengpässen führen kann. Die Rentabilität eines Unternehmens wird durch Zahlungsströme beeinflusst, da sie bestimmen, wie viel Gewinn das Unternehmen erwirtschaftet. Positive Zahlungsströme können die Rentabilität steigern, während negative Zahlungsströme die Rentabilität verringern können. In der Bilanz spiegeln sich Zahlungsströme in den liquiden Mitteln und kurzfristigen Verbindlichkeiten wider, während sie in der Gewinn- und Verlustrechnung den Nettogewinn bee **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.